Combien puis-je investir chaque mois ?
Cinq minutes pour savoir ce que vous pouvez mettre de côté chaque mois, et où le placer.
- Cinq minutes
- Sans inscription
- Excel, LibreOffice, Google Sheets
Téléchargement gratuit
Télécharger le tableur et son guide ?
Tableur-001_Combien-investir-chaque-mois_v1.0.zip2,2 Mo
Un dossier compressé (.zip) : le tableur Excel, sans macro, son guide pas à pas en PDF et un mode d'emploi.
- Le fichier s'enregistre dans votre dossier Téléchargements : rien ne s'installe, rien ne se lance tout seul.
- Ouvrez-le, puis copiez le tableur dans vos documents avant de le remplir.
- Gratuit et sans inscription : aucune adresse e-mail demandée.
Gratuit, sans inscription · un fichier .zip de 2,2 Mo, sans macro
Ce que fait le tableur
Savoir, enfin, ce que vous pouvez mettre de côté.
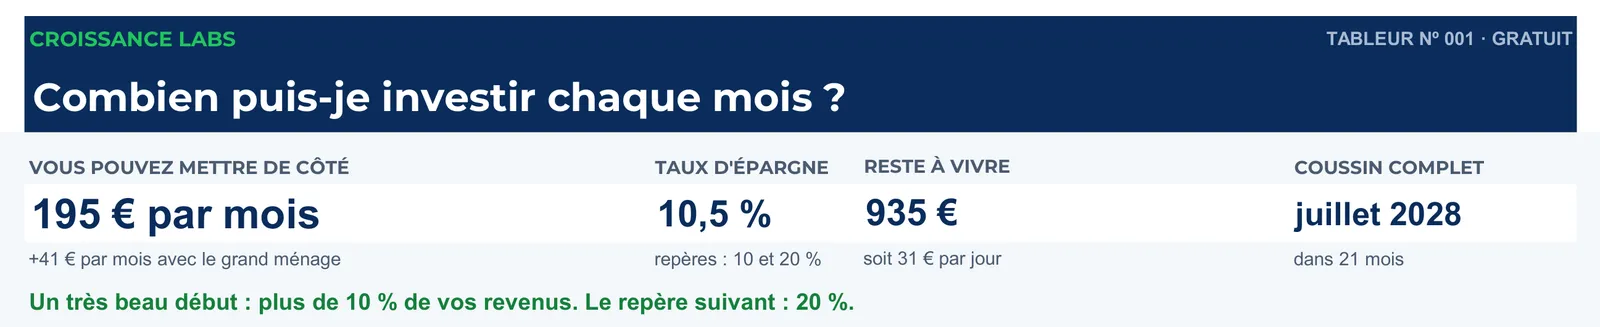
Avant d’investir, une question : combien pouvez-vous mettre de côté chaque mois, sans vous priver de l’essentiel ? Ce tableur y répond en cinq minutes. Vous notez vos revenus et vos dépenses ; il calcule ce qui reste, la part de vos revenus que vous épargnez, et le temps qu’il vous faut pour vous constituer un coussin de sécurité.
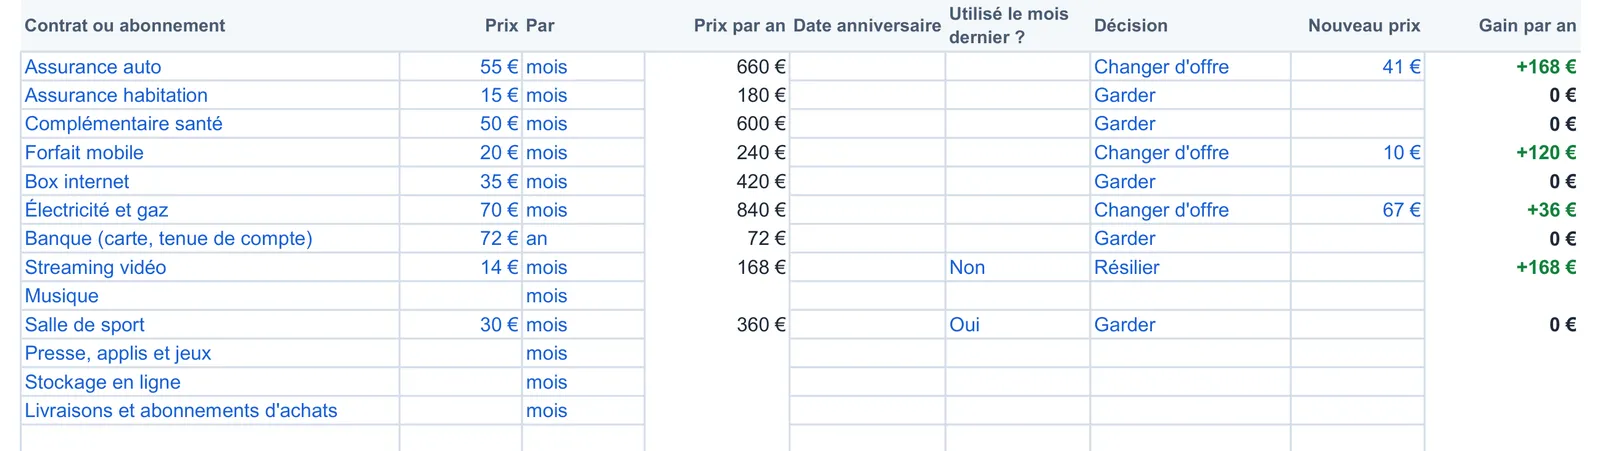
Il vous propose ensuite un plan : vous payer en premier, par un virement automatique le lendemain de la paie. Le coussin d’abord, puis vos projets et le long terme. Le deuxième onglet, le grand ménage, vous aide à remettre vos contrats au bon prix une fois par an : dans l’exemple du fichier, 41 € de plus à mettre de côté chaque mois.
- Ce que vous pouvez mettre de côté chaque mois, votre taux d'épargne et votre reste à vivre, calculés à partir de vos revenus et de vos dépenses.
- Vos dépenses de l'année (vacances, cadeaux, entretien) ramenées au mois : la réserve à prévoir pour ne plus être pris de court.
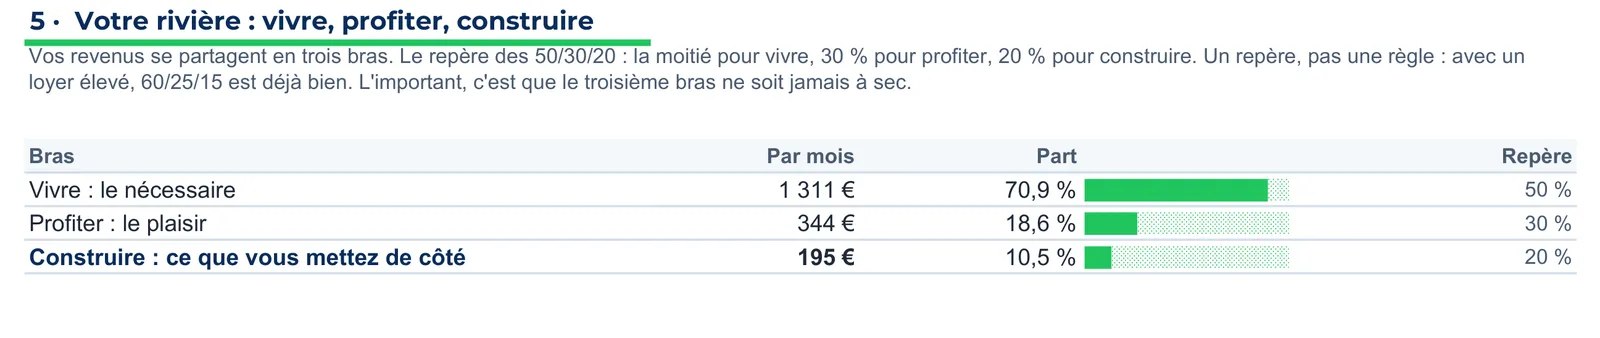
- Votre rivière : la part de vos revenus pour vivre, pour profiter et pour construire, face au repère des 50/30/20.
- Votre coussin de sécurité en mois de revenus, comme le recommande l'AMF, et le mois où il sera complet.
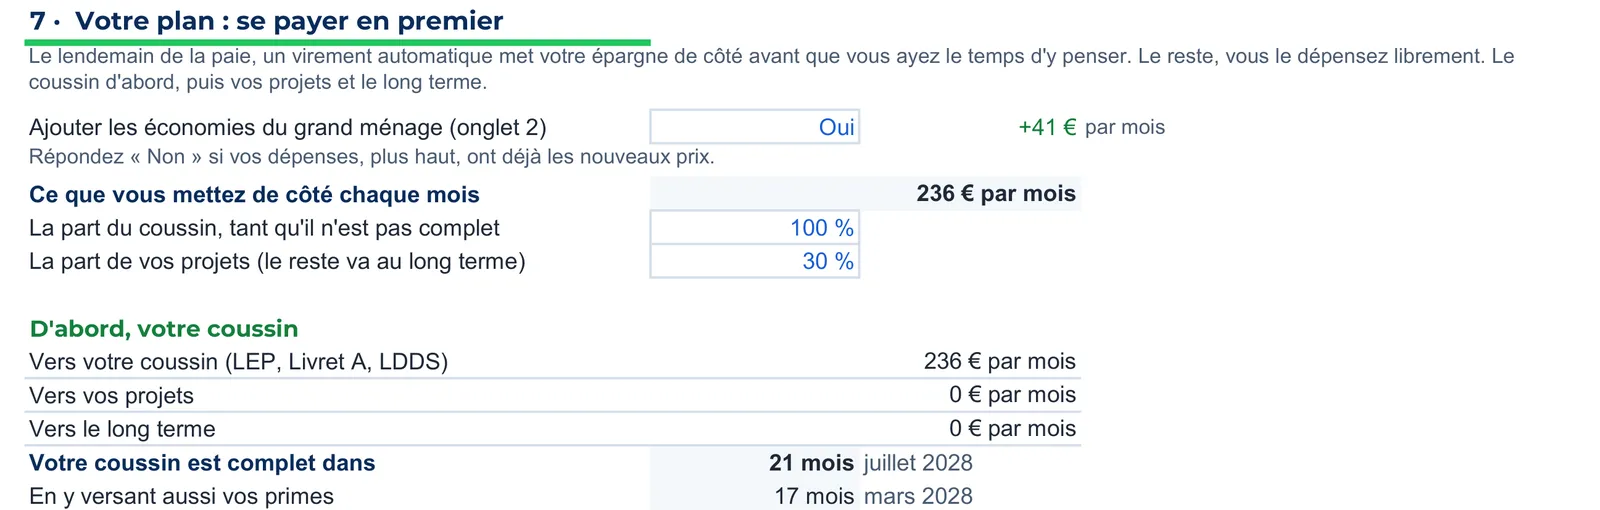
- Votre plan pour vous payer en premier : le coussin d'abord, puis vos projets et le long terme, avec ce que vos versements pourraient devenir en dix et vingt ans.
- Le grand ménage : vos contrats et abonnements remis au bon prix une fois par an, le gain sur un an, et les règles pour résilier simplement.
Comment il marche
Trois temps, et le fichier fait le reste.
- 01
Notez ce qui rentre et ce qui sort
Vos revenus, vos dépenses fixes, celles du quotidien et celles de l'année, en montants par mois. Les cases bleues de l'exemple vous guident.
- 02
Lisez votre résultat
Ce que vous pouvez mettre de côté, votre taux d'épargne, votre reste à vivre, et votre rivière : vivre, profiter, construire.
- 03
Payez-vous en premier
Un virement automatique le lendemain de la paie : le coussin de sécurité d'abord, puis vos projets et le long terme. Et une soirée par an, le grand ménage.
Le fichier en action
Faites le tour du fichier.
Ses vraies captures, onglet par onglet, avec l'exemple qu'il contient : vous le remplacez par vos chiffres.
Ce que vous recevez
Tout est là, sans inscription.
- Le tableur Excel (.xlsx), sans macro
- Le guide pas à pas (PDF, 13 pages)
- Un mode d'emploi, et le tout dans un seul fichier .zip
- Les nouvelles versions annoncées sur les réseaux du labo
- Excel Microsoft 365, 2021 et 2019 : CompatibleVérifié, calculs compris.
- LibreOffice Calc : CompatibleVérifié, calculs compris.
- Google Sheets : CompatibleVérifié, calculs compris : importez le fichier Excel (icône de dossier, onglet « Importer »).
Questions
Questions fréquentes.
Journal des versions
v1.028 octobre 2026
- Première version : les onglets Mon plan et Le grand ménage, et leur guide PDF.
Faut-il donner mon adresse e-mail ?
Non. Le tableur et son guide se téléchargent librement, sans inscription. Les nouvelles versions sont annoncées sur les réseaux du labo.
Le rendement de 6 % du plan, est-ce une promesse ?
Non. C'est un ordre de grandeur des actions mondiales sur le très long terme, que vous pouvez changer. Les marchés varient chaque année et un placement peut perdre de la valeur.
Quelle différence avec le tableur 002 ?
Celui-ci fait le point en cinq minutes : ce que vous pouvez mettre de côté, et comment le répartir. Le tableur 002, « Budget et épargne mensuelle », suit ensuite votre budget au jour le jour, et vos placements mois après mois.
Tableur 001 · Combien puis-je investir chaque mois ?
Cinq minutes pour savoir où vous en êtes
Téléchargez le tableur et son guide, remplacez l'exemple par vos chiffres, et repartez avec un plan clair : ce que vous mettez de côté, et où. Gratuit, sans inscription.
Gratuit
Téléchargement libre, sans inscription.
Téléchargement gratuit
Télécharger le tableur et son guide ?
Tableur-001_Combien-investir-chaque-mois_v1.0.zip2,2 Mo
Un dossier compressé (.zip) : le tableur Excel, sans macro, son guide pas à pas en PDF et un mode d'emploi.
- Le fichier s'enregistre dans votre dossier Téléchargements : rien ne s'installe, rien ne se lance tout seul.
- Ouvrez-le, puis copiez le tableur dans vos documents avant de le remplir.
- Gratuit et sans inscription : aucune adresse e-mail demandée.
Téléchargement gratuit
Télécharger le tableur ?
Tableur-001_Combien-investir-chaque-mois_v1.0.xlsx24 Ko
Le tableur Excel (.xlsx), sans macro.
- Le fichier s'enregistre dans votre dossier Téléchargements : rien ne s'installe, rien ne se lance tout seul.
- Il s'ouvre dans Excel ou LibreOffice, ou s'importe dans Google Sheets.
- Gratuit et sans inscription : aucune adresse e-mail demandée.
Téléchargement gratuit
Télécharger le guide ?
Tableur-001_Combien-investir-chaque-mois_Guide.pdf2,3 Mo
Le guide pas à pas du tableur, en PDF.
- Le fichier s'enregistre dans votre dossier Téléchargements : rien ne s'installe, rien ne se lance tout seul.
- Il se lit avec le lecteur PDF de votre ordinateur ou de votre téléphone.
- Gratuit et sans inscription : aucune adresse e-mail demandée.
Pour Google Sheets : importez le fichier Excel (page d'accueil de Google Sheets, icône de dossier, onglet « Importer »). Aucune macro.
Contenu éducatif, ne constitue pas un conseil en investissement. Investir comporte un risque de perte en capital. Les performances passées ne préjugent pas des performances futures.